保育料の無償化で浮くお金はどこに置く?|我が家は月4万円の行き先を2028年より前に決めました
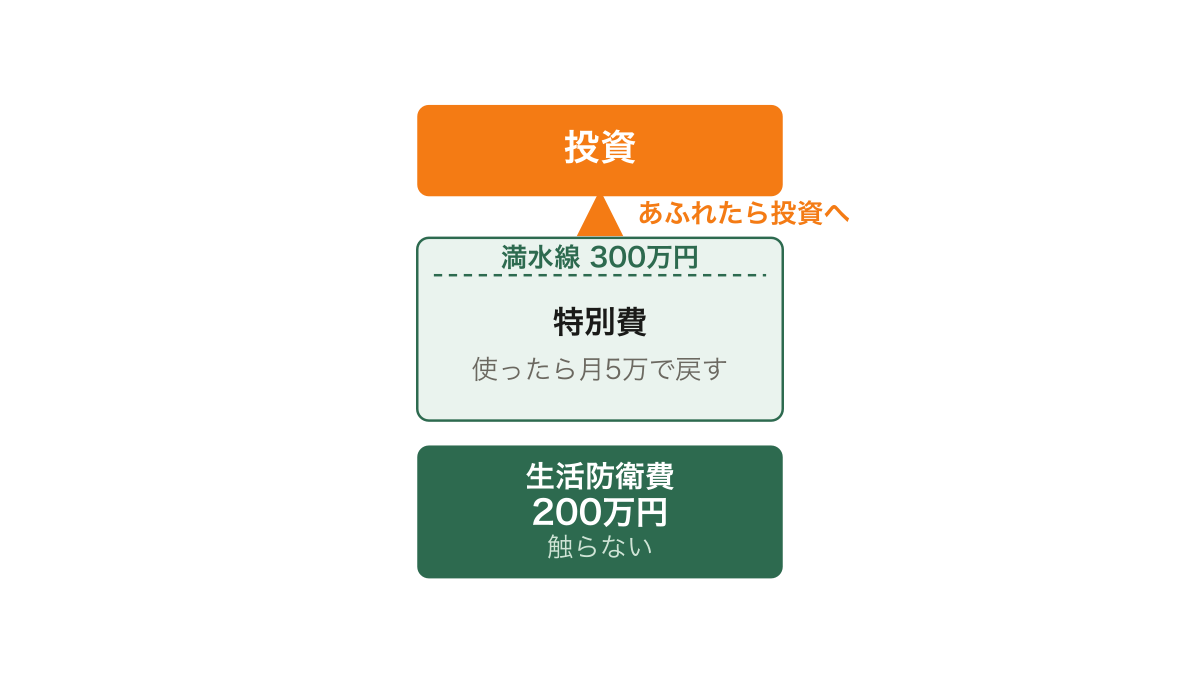
2028年の無償化で保育料の負担が軽くなると、月約4万円が浮きます(副食費などの負担は残ります)。我が家はその行き先を今のうちに決めて、教育資金と住宅資金の財布に分けて積み立てます。浮いたお金が生活費に溶けるのを防ぐ順番と、20年計画との接続を書きます。
わが家の経験から
わが家の試算を、自分の条件で
家賃・金利・修繕費を変えて、費用の違いを確かめる。
日々の気づきと実践
2028年の無償化で保育料の負担が軽くなると、月約4万円が浮きます(副食費などの負担は残ります)。我が家はその行き先を今のうちに決めて、教育資金と住宅資金の財布に分けて積み立てます。浮いたお金が生活費に溶けるのを防ぐ順番と、20年計画との接続を書きます。
教育資金を貯め始めたいけれど、住宅資金と同じ口座・同じ商品でいいのか。我が家は口座と銘柄で完全に分けています。住宅資金はNISAでS&P500、教育資金は特定口座でオルカン月2万円と、子ども名義の口座に現金で月1万円。分け方と、その理由を書きます。
一戸建ての維持費は年間いくらか。我が家は賃貸と購入の試算で、保険・日常の維持・大規模修繕の積立を分けて年30万円と置きました。固定資産税を足すと年42万円、30年で1,260万円です。内訳の置き方と、これが仮置きでしかない理由を書きます。
NISAは年初一括と積立分割のどっちがいいのか。我が家(夫名義)は成長投資枠240万円を3年連続で年初一括にし、2026年はつみたて投資枠を含む360万円を年初に入れました。選べた理由は余剰の現金があったからです。原資の作り方と、来年から積立に変わる現実まで書きます。
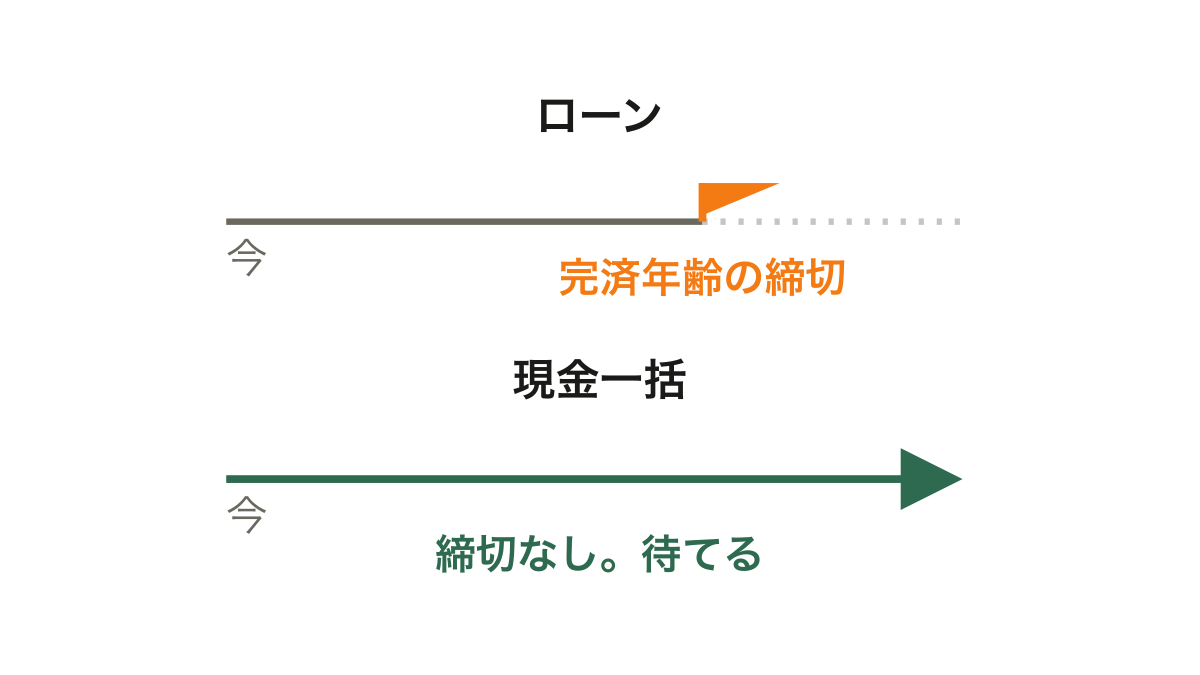
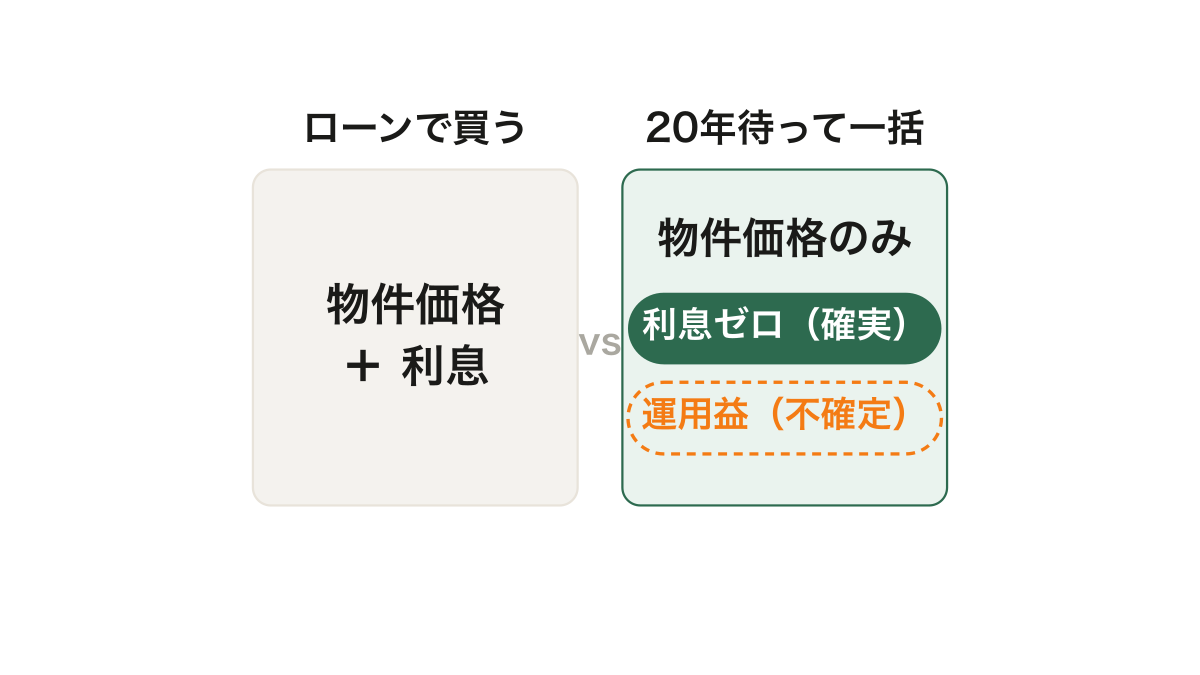
20年後に6,000万円の家を現金一括で買う。我が家の目標額の根拠、1,400万円から6,000万円までの設計図、年約67.6万円の積立原資と未確保額を公開します。毎年更新する計画表です。届かなければ、計画のほうを見直します。
賃貸と購入は30年でいくら違うのか。金利1.5%・修繕費を内訳で積んだ我が家の試算では、実質負担は購入 約5,540万円・賃貸 約4,200万円でした。差を広げたのは土地の値上がりではなく金利と修繕費。前提と計算を全部公開します。

このブログを書いている人
妻・娘との3人暮らし。共働きで家計をやりくりしながら、家探しも投資も、失敗しては考え直してきました。うまくいったことだけでなく、迷った理由や見送った判断も残しています。
プロフィールと、これまでの歩み